

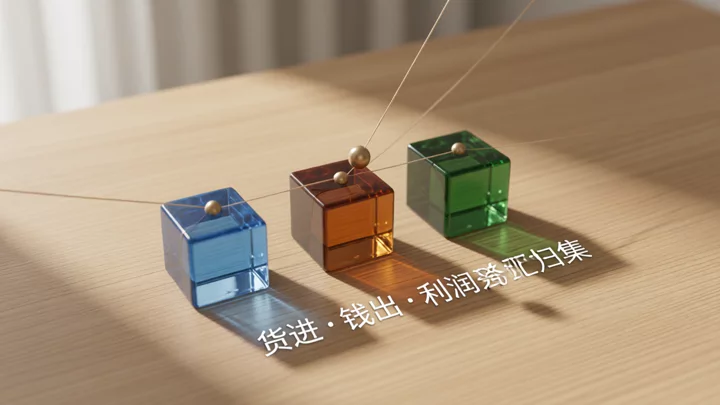
月銷 5 萬的 TikTok Shop 賣家,年底到底要交哪幾筆稅?短答案:要交,但你高機率只命中三條線中的兩條。「貨進」(清關時繳關稅+進口增值稅)、「錢出」(銷售端增值稅或平台代扣 VAT)、「利潤歸集」(企業所得稅或個人所得稅)——主體類型、經營渠道、貨物流向三個開關決定你命中哪幾條,開錯一個,稅基直接翻倍。
下面用一組具體數字把觸發條件和單件利潤扣減講清,不需要財務背景,只需要你會做減法。如果你還在選平台階段,可以先看沒團隊、預算五萬以內選哪個平台更現實,再回來對號入座。
三筆稅對應三條業務流:先判斷你命中哪幾條
- 貨進線(關稅+進口增值稅):觸發主體是進口商(你本人或你的公司),觸發時點是貨物清關。無論你在亞馬遜、TikTok Shop 還是獨立站賣貨,只要貨物從中國發往目的國,目的國海關就會對 CIF 價(貨值+運費+保費)徵收關稅,再在關稅完稅價格基礎上疊加進口 VAT。國內發貨按單清關,海外倉備貨則整櫃一次性繳納,時點不同但稅基相同。
- 錢出線(銷售端增值稅/代扣 VAT):觸發主體是銷售方,觸發時點是開票或平台代扣。在歐盟、英國市場,超過註冊門檻(如德國 10 萬歐)必須註冊 VAT 並按 19%–25% 申報;亞馬遜和 TikTok Shop 在部分國家已啟用代扣機制,你收到的貨款裡已扣掉 VAT,但年度仍需做差異申報。中國境內若以公司主體銷售,增值稅適用一般計稅(9% 或 13%)或簡易徵收(3% 或 1%),取決於主體類型和銷售額規模。
- 利潤線(企業所得稅/個人所得稅):觸發主體是納稅主體,觸發時點是年度匯算。有限公司按應納稅所得額繳企業所得稅,小微企業 2025 年底前實際稅負 5%;個體戶按經營所得適用 5%–35% 五級超額累進,季度 30 萬以下免增值稅。如果你還沒確定主體,第一次辦跨境電商營業執照的 30 秒判斷法可以幫你鎖定個體戶還是有限公司。
算一件單:稅負到底吃掉多少毛利
把「跨境電商利潤怎麼算」落到可手算的公式上。假設條件:客單價 $25(約 ¥180)、採購成本 ¥60、頭程物流 ¥18、平台佣金 8%、進口關稅 7.5%(HS 編碼 8544 示例)、進口 VAT 20%、中國境內增值稅 9%(一般計稅)、企業所得稅小微稅率 5%。
扣減鏈如下:售價 ¥180 × 92%(扣佣金)= ¥165.6 → 關稅完稅價格 =(60+18)÷ 1.2 = ¥65 → 關稅 = 65 × 7.5% = ¥4.88 → 進口 VAT = 65 × 20% = ¥13 → 增值稅銷項 = 180 × 9% − 78 × 9% = ¥9.18 → 稅前利潤 ≈ 165.6 − 60 − 18 − 4.88 − 13 − 9.18 = ¥60.5 → 所得稅 = 60.5 × 5% ≈ ¥3.03 → 稅後淨利 ≈ ¥57.5,毛利率約 31.9%。
兩個邊界條件必須記住:個體戶季度銷售額 30 萬以下免徵增值稅,超過後按 1% 簡易徵收而非 9%;有限公司年應納稅所得額 300 萬以下適用 5% 小微實際稅負。月流水 1 萬–30 萬區間的新手,個體戶的免徵額度幾乎覆蓋全部經營期,這是主體選擇直接影響利潤的核心變量。獨立站賣家還需自行完成海關備案與出口退稅申報,合規路徑可參考從選品到上線:跨境電商獨立站怎麼搭建。
三個最容易被算錯的點
- 平台代扣 VAT ≠ 免繳。亞馬遜或 TikTok Shop 在歐盟代扣的 VAT 只是「先幫你交了一部分」,年度仍需透過 OSS(One-Stop-Shop)或各成員國稅務系統申報實際銷售額與代扣額的差異。代扣多退少補,漏報會被追徵並加收每日 0.05% 的滯納金。
- 個體戶起徵點不是「免所有稅」。月銷售額 10 萬以下(季度 30 萬)免徵增值稅,但超過後切換為 1% 簡易徵收(小规模納稅人口徑),不是跳到 13%。關稅和所得稅不受起徵點影響,照常繳納。
- 關稅稅基是 CIF 價,不是採購價。CIF = 貨值+運費+保險費。很多新手只拿採購價 ¥60 去算 7.5% 關稅,漏掉頭程運費 ¥18,導致申報稅基偏低。海關補稅時按實際 CIF 重新核定,差額加 0.5‰/日的滯納金,備貨量越大缺口越大。
常見問題
獨資企業轉有限公司後,歷史年度的稅怎麼處理?
歷史經營所得按獨資企業口徑已完稅的不再追溯;未申報部分由稅務機關按原主體補徵並加收滯納金。轉讓或註銷前建議做一次全期匯算,把未抵扣的進項稅和資產殘值結清,避免新主體繼承舊稅基產生重複繳稅。
海外倉備貨的關稅是整批一次繳還是按出貨分次?
整批一次性繳納。貨物到港清關時按整櫃或整批的 CIF 總價計算關稅和進口 VAT,之後在倉內逐單出庫不再重複徵收。備貨量越大,單次清關的關稅絕對值越高,但對低單價小件而言,單次清關的攤薄成本遠低於逐單直發。
平台代扣的 VAT 能不能在利潤計算中直接作為成本抵減?
可以。代扣 VAT 在會計上屬於你的銷項稅已代為繳納,計算應稅所得額時計入「稅金及附加」科目,直接沖減利潤。但它不能抵減你尚未代扣部分的申報義務,也不能作為進項稅再抵一次,避免重複計算。